马上注册,结交更多好友,享用更多功能,让你轻松玩转社区。
您需要 登录 才可以下载或查看,没有账号?立即注册
×
白羽肉鸡行情深度解读:本轮只是亏损驱动的边际修复,不是趋势反转!11 月毛鸡将在成本线附近震荡磨底
核心一句话:祖代收缩红利有 14–18 个月长时滞,商品代出栏惯性仍在压制价格;反弹高度,完全看产能负反馈有多强。
进入四季度,白羽肉鸡市场在持续亏损中迎来一轮弱修复,不少朋友开始期待周期反转、行情走强。但拨开价格小幅回暖的表象,我们要认清一个关键事实:这一轮上涨,是亏出来的被动修复,不是需求回暖带来的趋势行情。长周期磨底,才是当下主线。
一、10 月复盘:低位小幅回弹,供给高企、需求托举无力
回顾刚刚过去的 10 月,毛鸡走势走出清晰的探底修复行情。国庆假期前期出栏集中释放,叠加屠宰停工,毛鸡一度下探至 2.91 元 / 斤,摸到本轮下行周期的阶段性低点。节后屠宰厂复工补库,带动价格短暂冲高至 3.13 元 / 斤,随后便卡在窄区间震荡,反弹后劲明显不足,缺少实打实的增量需求承接。
数据上看,10 月样本均价 3.04 元 / 斤,环比 9 月小幅抬升 2.71%,但同比去年同期大跌 9.79%,价格中枢明显低于往年同期,处在周期偏低位置。 背后根源,是前期高位父母代存栏持续传导,商品代出栏体量居高不下。养殖户虽然在低价时会间歇性压栏,但屠企库容有限、养殖场资金周转压力大,压栏很难持续,无法形成持续性的供给收缩。加上行业多年持续扩产,2025 年全年屠宰量已经达到 92.94 亿只,供给天花板被不断抬高,同样的需求环境下,毛鸡的价格弹性已经被持续压缩。
分割品市场更是呈现结构性分化:大胸、小胸这类适配预制菜、调理品工业化加工的原料品相对抗跌;翅、腿等偏向即食消费的品类走货平淡,经销商以去库存为主,没有溢价空间。分割品走货偏弱,直接锁住屠宰厂的收鸡报价上限,毛鸡很难持续走高。
二、成本与盈利:苗价、饲料同步回落,只是减亏,没有扭亏
决定养殖盈亏的两大核心 —— 鸡苗、饲料,合计占到养殖完全成本 85% 以上。好消息是,10 月成本线出现下移,行业平均完全成本从 9 月的 3.62–3.70 元 / 斤,回落至 3.49–3.51 元 / 斤附近,单斤成本下降约 0.11 元。
一方面种禽板块长期亏损,鸡苗报价持续走弱,山东主流成交落到 1.9–2.4 元 / 羽,较三季度高点大幅回落,同比降幅接近 40%;
另一方面玉米、豆粕盘面松动,饲料原料让利,进一步减轻养殖负担。
但重点要分清:成本下降,是减少亏损,不等于赚钱。当前毛鸡价格中枢依旧稳稳趴在完全成本线之下,养殖端全行业仍处在亏损通道。9 月末单只肉鸡最大亏损一度达到 4.1 元,到 10 月 20 日,山东样本场单只亏损收窄至 1.43 元,仅仅是亏得少一点。
向上追溯种禽端,才是周期最大的痛点:9–10 月父母代更新量依旧维持 800 万套以上,下滑幅度有限,种禽同样深陷亏损。行业规律摆在眼前:祖代引种收缩,传到商品代出栏,需要 14–18 个月的漫长周期。 亏损信号已经传遍全产业链,但产能出清是慢变量,商品代的高出栏惯性短期很难扭转,这就是当前周期最核心的结构性矛盾。
三、需求端:传统淡季,库存淤积 + 替代蛋白压制,向上弹性有限
白羽肉鸡作为国内第二大动物蛋白,需求集中在团膳、快餐连锁、家庭消费、深加工、出口五大渠道。国庆消费脉冲一过,市场直接进入传统淡季: 学校、工厂团膳订单平稳,没有新增量;连锁快餐按需排产,不会主动备货;家庭消费保持刚性,以刚需采购为主;预制菜加工厂优先消化老库存,新增补库意愿不强。
高频的库容数据,把需求的弱势直观体现出来:样本库容峰值冲到 92.33%,山东主产区大量向外租赁冷库存放冻品,形成典型的库存错配 —— 下游经销商害怕跌价减值,坚持轻库存,库存压力全部堆在屠宰端。屠宰厂一边扛仓储成本,一边承受现金流压力,收鸡报价自然偏保守,很难主动抬价收鸡。
当然也存在季节性边际利好:11 月气温走低,胸肉等工业原料需求会季节性回暖,叠加双十一电商调理品备货,可以带来一小波需求脉冲。但这只是短期季节性利好,改变不了需求偏弱的大格局。同时生猪、鸡蛋比价持续低位运行,蛋白替代效应持续存在,鸡肉很难走出独立上涨行情。
进口是重要的外生扰动项:巴西鸡肉占国内进口总量约 60%,一旦当地疫病核查、出口出证收紧,会先带动分割品波动,再间接影响毛鸡。但这属于事件型刺激,只有短期脉冲效果,对冲不了国内高出栏的基本面。
四、11 月三种情景推演:震荡是主基调,区间博弈为主
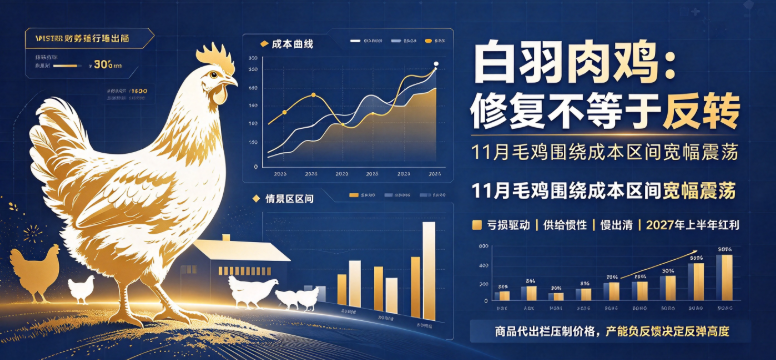
结合供给惯性、成本支撑、需求上限、进口扰动四大变量,基准判断很清晰:11 月毛鸡将围绕成本线承压宽幅震荡。底部支撑来自持续亏损倒逼的补栏收缩、种禽淘汰;上方天花板,由弱需求、高冻品库存牢牢锁定。
- 悲观情景(低概率):出栏兑现超预期,冻品持续滞销,巴西鸡肉正常到港,毛鸡回落至 2.95–3.05 元 / 斤,养殖重回深度亏损,倒逼父母代集中淘汰,加速中长期产能出清;
- 中性情景(基准):成本支撑和供给压力互相博弈,毛鸡在 3.05–3.15 元 / 斤震荡,行业小幅亏损,种禽温和淘汰、产能缓慢去化,是四季度最有可能出现的均衡状态;
- 乐观情景(需要条件触发):持续亏损推动种禽主动淘汰、商品代补栏明显下滑,叠加巴西通关受限、低温带动原料订单回暖,价格修复至 3.15–3.30 元 / 斤,亏损进一步收窄,一体化企业率先靠近盈亏平衡点。
同时要持续跟踪五大风险:主产区疫病双向扰动供需;猪价继续下行,持续压制鸡肉比价;种禽主体现金流充足、扛亏不淘汰,拉长磨底时间;巴西禽肉检疫、海关通关政策变化;玉米、豆粕反弹抬升养殖成本,击穿底部支撑。
五、不同主体怎么应对?周期底部,策略优先 “稳”,拒绝赌反转
当前白羽肉鸡处在长周期底部磨底阶段,再次强调:本轮修复是负反馈带来的被动行情,不是需求驱动的趋势反转。祖代收缩的红利传导很慢,产能拐点是后置信号,四季度大概率维持弱平衡。
商品代养殖户:不要盲目抄底集中补栏。把父母代存栏环比变化、鸡苗成交活跃度当作先行指标,只有父母代存栏连续两个月明显下行,才算看到供给拐点信号;做好批次管理,控制出栏体重,降低资金占用和死淘风险;
屠宰、贸易商:高库存环境下坚持快进快出,严控冻品库龄,规避减值风险;持续跟踪进口消息,抓事件驱动的短期交易窗口,不要长期囤货赌单边大涨;
一体化头部企业:依托全产业链平滑周期波动,锁定深加工订单,向高附加值调理品倾斜,对冲毛鸡价格波动;
站在中长期视角,本轮祖代供给收缩带来的红利,预计要等到2027 年上半年,才会真正传导到商品端。这一轮底部震荡,是典型的慢出清周期,耐心比冲动更重要。
来源:农牧互联
|




 发表于