马上注册,结交更多好友,享用更多功能,让你轻松玩转社区。
您需要 登录 才可以下载或查看,没有账号?立即注册
×
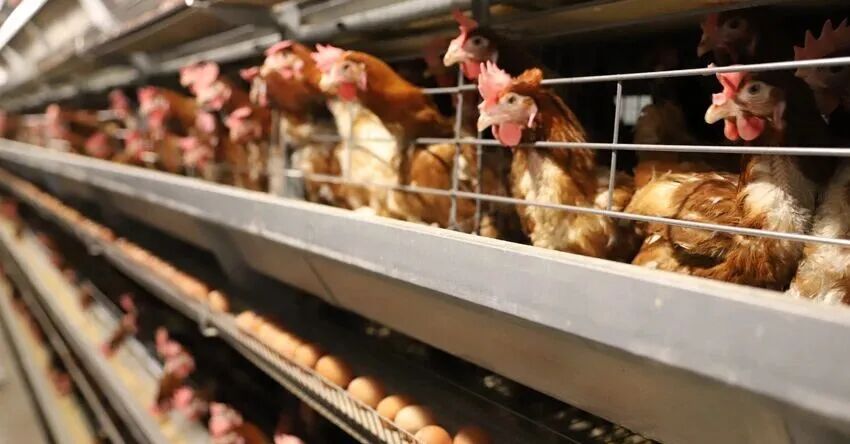
图源:网络
2026年9月16日,全国鸡蛋主产区均价触及5.36元/斤,创下年内价格新高。然而仅一周之后,行情急转直下——9月22日主产区均价已回落至4.99元/斤,跌幅达6.9%,价格再度跌破5元/斤关口。前期中秋备货的集中拉动与后期需求退潮的快速切换,几乎完美演绎了鸡蛋市场的季节性剧本。
三季度的“W型”行情——7月梅雨回调显著弱于季节性,8月中秋备货叠加低库存推动蛋价再度反弹,9月上旬现货高位滞涨,最终在9月下旬迎来高位回落——让市场对四季度的走向产生了更大的分歧。四季度蛋价会跌到哪里?什么时候企稳?养殖端还能不能保住利润?
供应端:新增产能正在“按月兑现”
四季度供应端的核心矛盾,是“开产与淘汰的赛跑”。
春季补栏高峰对应的新增开产,正在8—11月集中释放。2026年3—5月鸡苗销量同比偏高,对应9—11月集中开产,当前小码蛋占比已回升至13.8%左右,位于历年同期中高位,新开产鸡群增量在持续兑现。有数据显示,8月底在产蛋鸡存栏量约为12.82亿只,环比减少0.23%,同比减少6.08%,存栏量本身处于近十年同期中等偏上水平。但需要注意的是,入秋后气温逐步走低,蛋鸡产蛋率回升,在一定程度上对冲了存栏下滑带来的供应减量。
与此同时,老鸡淘汰节奏正在放缓。9月中旬食品厂集中采购收尾后,贸易环节为规避节后落价风险,多维持轻仓操作。更关键的是,当前蛋价仍处于养殖盈利区间,养殖端淘鸡意愿明显减弱。据某资讯数据显示,截至9月17日,周度老鸡出栏量为2471万只,虽仍处于2021年以来同期最高水平,但环比已出现小幅下降。淘鸡日龄持续上涨至549天,意味着养殖端在利润驱动下普遍选择延养。国庆假期期间屠宰场陆续放假休市,老鸡出栏通道收窄,将进一步延缓存栏去化速度。
紫金天风期货在四季度展望中给出了一个关键判断:四季度新增产能对应的是6—9月补栏的鸡苗,从现有数据综合来看,四季度的新增产能是近几年高位的,但基于去年下半年补栏较低迷,这部分产蛋鸡在四季度还多处于产蛋高峰期,因此整体在产产能并不处于严重过剩状况,而是处于近十年同期产能均线上方。这意味着,供应端有压力,但压力可控。养殖端可以通过合理的淘鸡节奏将产能控制在相对合理的范围内——但前提是,淘鸡的意愿要足够强。
需求端:旺季退潮后的真空期
中秋国庆双节过后,鸡蛋需求进入全年最典型的淡季。
一般来说,9月鸡蛋需求达到全年最高点,随着“双节”临近,旺季需求逐渐接近尾声,节后鸡蛋现货价格存在季节性回调的可能。四季度双节过后需求逐步回落,仅元旦、春节节前备货带来小幅回暖。往年中秋后蛋价平均回撤约20%,节后下跌从不迟到。
但今年的特殊之处在于,高位蛋价本身就在压制消费。全年高位蛋价持续压制终端拿货意愿,商超、食品厂、居民批量采购意愿偏弱,消费弹性不足。8月份全国鸡蛋批发价月均价为10.36元/公斤,同比上涨37.04%,处于近5年同期中等水平、近10年同期中等偏上水平。高价对需求的抑制,在四季度淡季中会被进一步放大。
替代品方面,猪价对蛋价的提振作用有限。截至9月14日,国内生猪出栏均价为10.82元/公斤,白羽肉鸡均价持稳于6.14元/公斤,鸡蛋均价持稳于10.34元/公斤。猪-蛋比价持续处于低位,鸡蛋相对于生猪的价格优势在减弱,替代效应难以提供额外支撑。
成本端:支撑在减弱
饲料成本对蛋价的支撑作用正在下降。
玉米方面,近期价格延续弱势格局。新粮上市预期、陈粮结转库存偏高、进口量充足等因素,均从供给端对玉米价格形成不利影响。截至9月下旬,全国玉米周度均价为2175元/吨,43%蛋白豆粕全国平均价格为3377元/吨。单斤鸡蛋饲料平均成本已降至3.06元,环比下跌0.65%。
若未来饲料原料价格持续弱势,鸡蛋价格的成本支撑作用将进一步减弱。饲料价格下降将导致养殖成本下降,进而削弱鸡蛋现货价格的成本支撑。当前养殖端仍保有盈利空间——8月份每公斤鸡蛋盈利约2.4元,比上月多盈利0.4元,而去年同期每公斤亏损1元。但盈利窗口的持续时间,取决于蛋价回落的速度与成本下降的速度之间的赛跑。
机构观点与期货市场
期货市场已经在对四季度的弱预期进行定价。鸡蛋主力2611合约在9月下旬收于3808元/1000斤附近,期价深度贴水现货。这种“强现实、弱预期”的格局,本质上反映的是市场对节后现货回落的普遍判断。
东证期货在季报中给出了明确的节奏判断:四季度蛋价中枢环比回落,节奏上前段(10—11月)开产释放与淡季共振、压力最大,后段随开产见顶、淘汰放量与备货接力有望企稳。策略上,养殖端宜把握旺季尾声的高利润窗口顺势出货、分批卖出套保;投资者以震荡偏弱思路对待。
有平台分析师给出了更具体的价格区间判断:预计四季度蛋价将在3.5元/斤—4.0元/斤。这一预测意味着,四季度蛋价中枢将较三季度的5元/斤以上水平明显下移,但不太可能回落至2025年的深度亏损区间。
中信建投期货农产品研究员邓昊然的判断相对温和:四季度供应修复属于基准预判,但鸡蛋价格双向波动空间充足,即便供应如期恢复,全年在产蛋鸡存栏同比减少,鸡蛋价格中枢也难以回落至去年深度亏损区间。
一个审慎的判断
综合来看,2026年四季度鸡蛋市场的主基调是:重心下移,前弱后稳,深跌空间有限,但反弹力度同样受限。
10—11月是压力最大的阶段。新开产蛋鸡持续增量,产蛋率季节性回升,而需求端处于双节后的传统淡季,供需两端同时施压。蛋价从9月高点的5元/斤以上回落至4—4.5元/斤区间,是较大概率的情景。
12月之后,随着开产节奏见顶、淘鸡放量逐步兑现,以及元旦和春节前备货的接力,蛋价有望企稳并出现阶段性反弹。但反弹高度取决于两个变量:一是养殖端的淘鸡节奏是否会在利润收窄后加快;二是春节备货的启动时间和力度。
四季度最大的不确定性,在于养殖端的“惜淘”情绪。如果蛋价回落幅度不及预期,养殖端继续延养,那么供应压力将持续累积,四季度的低点可能被推迟到12月甚至更晚。反之,如果蛋价快速跌破完全养殖成本线,淘鸡节奏将加快——毕竟当前淘鸡日龄较大,给予了养殖端较大的淘鸡空间。
对于养殖主体而言,四季度最重要的一件事,可能不是赌蛋价能反弹多高,而是在利润窗口尚未完全关闭之前,把该出的货出了。8月份全国蛋鸡养殖每公斤鸡蛋盈利约2.4元,这个水平在四季度大概率难以持续。当行业从“供减需增”切换到“供增需减”的节奏中时,利润的收窄速度,往往比价格的回落速度更快。
|




 发表于