马上注册,结交更多好友,享用更多功能,让你轻松玩转社区。
您需要 登录 才可以下载或查看,没有账号?立即注册
×
"最近出栏的白羽肉鸡,真的是血亏。"山东菏泽养殖户李总的这句话,道出了整个白羽鸡产业的现状。
毛鸡成本每只3块以上,出栏价却远低于成本线,养得好的亏2块,差一点的亏3到4块。合同鸡、社会鸡,全在亏。更离谱的是,这事发生在中秋节前——往年这个时候屠宰场抢鸡备货,今年旺季直接变淡季,鸡苗、毛鸡、分割品三线齐跌。
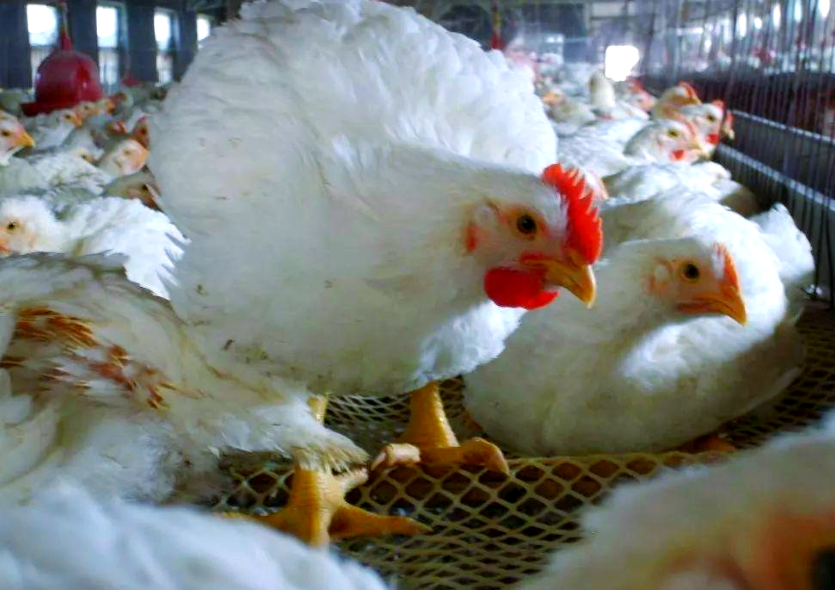
2块8一斤,年内最低
9月18日山东毛鸡棚前价跌到2.80-2.85元/斤,年内最低,比8月上旬的3.8元跌了近26%。鸡苗均价1.64元/羽,同比腰斩49%,孵化成本2.8元/羽以上,每孵一只亏7毛。
屠宰端看着还行,账面单只盈利1.96元,扣掉外租冷库、议价折损、仓储损耗,实际每只赚不到5毛钱。库容率飙到90%以上,山东、东北的屠宰企业到处外租冷库囤货,降不起价也卖不动货——形成"越杀越亏、越亏越杀"的恶性循环。
上游赚翻,中下游血亏
这一轮最魔幻的是产业链利润完全割裂。上游种禽端赚得盆满钵满——益生股份上半年净利暴增4897%,海外禽流感导致引种受限,种源成了稀缺品。中下游完全是另一番景象:养殖端每只亏3-4块,屠宰端微利苟活,消费端起不来。一条"剥削链":上游吃种源红利,中下游扛全部风险。
猪鸡双杀,老经验失效了
过去养殖圈有个朴素逻辑——"猪贱养鸡,鸡贱养猪",靠周期错位对冲风险。2026年这个逻辑碎了。
猪价同样深跌,9月均价10.74元/公斤,同比跌超16%,自繁自养每头亏100-274元。猪和鸡同时亏,"跷跷板"变成"两头沉"。
根源在于供给端同时过剩。猪的能繁母猪存栏虽在去化,但PSY提升至25头以上,出栏惯性仍在。鸡的祖代种鸡存栏166万套创2019年以来新高,出栏同比增4%-5%。产能扩张的速度远超消费升级。
需求端也不给力。人均猪肉消费从2014年的42.6公斤跌到2025年的26.9公斤,降幅达37%。国人的蛋白质来源正在向鸡肉、鱼虾迁移,但鸡肉的产能扩张跑得比消费迁移还快,供需失衡越来越严重。
淘汰潮来了,转机在哪?
好消息是行业已开始自救。市场上大批量淘汰种鸡,淘汰鸡价从4元跌到3元出头,屠宰场都宰不过来。局部城市已出现收鸡缺口,有屠宰企业开始主动找鸡。
多家上市公司预判国庆节后有望回暖。益生股份预计鸡苗价格将上涨,圣农发展表示"行情不会一直低迷"。但某平台资讯相对谨慎,认为9-10月仍是年内压力最大的窗口期。
散户怎么办?别硬扛,控制出栏节奏,保住现金流。这一轮洗牌的本质是效率淘汰——成本控不住、资金链脆弱的场会被加速清退。白羽鸡的下一个赚钱周期会来,但站在场上的,可能已经换了一批人。
来源:翁山农夫
相关阅读:
白羽肉鸡第39周周度分析:一条龙亏2.10元,亏损全链条化
一、行情速览
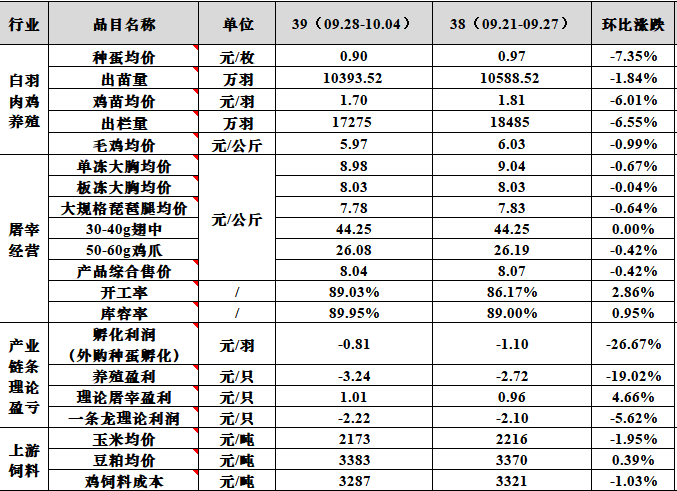
本周进入国庆备货窗口,屠宰开工率回升2.86个百分点至89.03%,但产品综合售价不涨反跌(8.04元/公斤,-0.42%),备货拉动明显弱于往年。养殖端亏损扩大至3.24元/只,环比恶化19.02%;鸡苗均价跌至1.70元/羽,种蛋均价跌破0.90元/枚,上游补栏情绪降至冰点。产业链利润分化加剧:孵化亏损收窄、屠宰稳中有赚,养殖环节独自承压。
一、养殖端:量价齐缩,亏损加深
种蛋均价0.90元/枚,单周下跌7.35%,是本周跌幅最大的指标。种蛋计价反映的是孵化场对两周后鸡苗行情的预期,跌破0.90元意味着上游对10月中下旬的排苗计划已转向悲观。鸡苗均价1.70元/羽(-6.01%),距成本线的缺口进一步拉大,部分产区已进入赠苗促销区间。
出苗量10393.52万羽,环比减少1.84%;出栏量17275万羽,大幅缩量6.55%。出栏收缩一方面源于前期补栏低迷的传导,另一方面养殖户主动避节,压栏等待节后价格修复。但压栏本身在透支后市供给,若国庆后集中出栏撞上消费回落,毛鸡价格将面临二次探底。
养殖亏损扩大至3.24元/只。以本周出栏结构估算,单只亏损已覆盖苗钱之外的绝大部分可变成本,散户资金链压力逼近年内峰值。
二、屠宰端:开工回升,库存逼近警戒线
开工率89.03%(+2.86pct),库容率89.95%(+0.95pct)。开工上得快,库存下不来——库容率已逼近90%,处于历史高位区间。备货周的冻品走货没有兑现为库存去化,说明贸易环节拿货谨慎、以销定采,屠宰场处于"被动增库"状态。
三、产品端:备货不涨,阴跌延续
产品综合售价8.04元/公斤(-0.42%)。分品类看,单冻大胸8.98元/公斤(-0.67%)、大规格琵琶腿7.78元/公斤(-0.64%)、50-60g鸡爪26.08元/公斤(-0.42%),板冻大胸8.03元/公斤持平,30-40g翅中44.25元/公斤持平。国庆备货周无一品类上涨,休闲类(翅中、鸡爪)靠出口和深加工订单维持僵持,团膳类大单品(大胸、琵琶腿)随毛鸡阴跌。备货不涨本身就是最明确的弱势信号。
四、成本端:玉米领跌,缓冲有限
玉米均价2173元/吨(-1.95%),新粮上市压力主导,豆粕3383元/吨(+0.39%)基本走平。鸡饲料成本降至3287元/吨(-1.03%)。饲料跌价对养殖亏损的对冲效果有限:按当前料比测算,本周饲料降幅对单只成本的贡献不足0.1元,远小于苗价与毛鸡价格下行带来的损失。
五、利润结构:一条龙亏2.10元,亏损全链条化
孵化(外购种蛋)亏损收窄至-0.81元/羽(+26.67%),收窄动力来自种蛋跌价而非苗价回暖,属于"亏得少",不是"转好"。屠宰理论盈利1.01元/只(+4.66%),毛鸡跌价与产品价差的剪刀差暂未恶化,但90%的库容率意味着账面利润随时可能被库存减值吃掉。一条龙利润-2.22元/只(-5.62%),全链仍处亏损区间。
来源:几言鸡语
|




 发表于
