马上注册,结交更多好友,享用更多功能,让你轻松玩转社区。
您需要 登录 才可以下载或查看,没有账号?立即注册
×
近日,温氏、圣农、禾丰、大象、凤祥、益客、桂柳、中新食品、沃德股份、森盛、德康农牧、立华、湘佳、益生、大风、中红三融、诸城外贸、民和、华英19家大型肉禽企业签署关于防止肉禽产业“内卷式”恶性竞争的倡议书,引发业内关注。很多业内同仁提出同一个问题:这份倡议书能否真正推动肉禽减产,破除行业内卷。
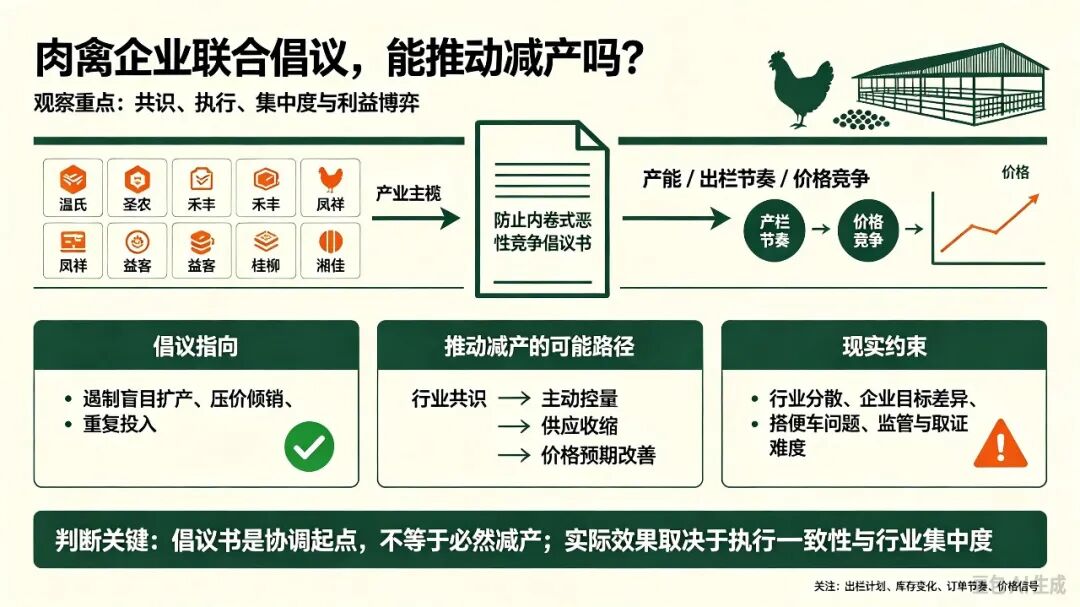
看待这份倡议书,需要区分“信号意义”与“实质约束力”。它是一次重要的行业集体反思,但对肉禽减产的实际直接推动力有限,各品种的减产更多是市场亏损倒逼的结果,而非倡议主动协调的产物。
📜 倡议书是什么:一份“弱约束”的行业自律宣言
这份由19家企业及多家行业协会联合发起的倡议,核心诉求是反对低于成本的无序竞争,呼吁“理性调控产能”,并让祖代种禽企业承担“源头调控责任”。其背景是2026年肉禽产业总量产能处于历史高位,出栏、产量、存栏同比均明显增长,但利润却持续被挤压。
然而,它本质上是行业自律文件,缺乏可执行的配额分配、惩罚机制或政府强制力。倡议能否落地,完全取决于各企业基于自身利益的“自觉”,在市场份额诱惑面前,这种自觉往往非常脆弱。
📊 分品种看:减产的实际动力来自哪里
白羽肉鸡:产能惯性向上,倡议难以逆转趋势
白羽肉鸡的产能扩张有明确的生物学惯性。2024-2025年祖代雏鸡更新量连创历史新高,2026年前三季度祖代在产存栏同比增幅高达17.58%,父母代鸡苗更新量同比也增长13.60%。机构基于此推算,2027年上半年商品代肉鸡出栏量预计将达到50.04亿只,同比再增8.76%,处于历史最高水平。这意味着,即便当下开始“理性调控”,前期已经形成的种源产能仍将沿着3-4个月的传导链条持续释放,短期减产缺乏可操作性。
肉鸭:局部限产有信号意义,但难敌增量洪流
肉鸭是2025年亏损最惨烈的品类,白羽肉鸭经历了“近十年最严峻的亏损周期”。作为应对,主产区沂南确实发起了全县屠宰企业停产15天的限产行动,预计减少屠宰量约2880万只。但这仅占全国年供应量的0.8%,更关键的是,全国在建种鸭规模约1000万只,接近正常开产种鸭总量的三分之一,新增产能将在2026年下半年陆续投产。存量在减产,增量却在路上,倡议书对此几乎无能为力。
黄羽肉鸡:减产是“亏出来”的,不是“倡出来”的
黄羽鸡的产能去化最为真实,但动力并非来自倡议。2025年上半年行业深度亏损,大量中小养殖户主动去产能,行业整体存栏量持续下行,才为后续价格反弹和盈利修复奠定了基础。这恰恰说明,在肉禽行业,财务亏损的硬约束远比行业倡议的软约束有效。
💎 综合判断
倡议书的真正价值,在于它标志着行业头部企业首次集体公开承认“内卷式恶性竞争”是一个需要共同面对的问题,并试图将竞争逻辑从“低价抢份额”扭转向“价值创造”。但它无法替代市场机制发挥作用。当前白羽肉鸡的种源高位和肉鸭的在建产能,都是倡议书难以撼动的“硬变量”。减产能否发生、何时发生,最终仍将取决于养殖亏损的深度和持续时间——当亏损足以迫使企业(尤其是中小主体)实质性退出时,供给收缩才会真正到来。
|



 发表于