马上注册,结交更多好友,享用更多功能,让你轻松玩转社区。
您需要 登录 才可以下载或查看,没有账号?立即注册
×
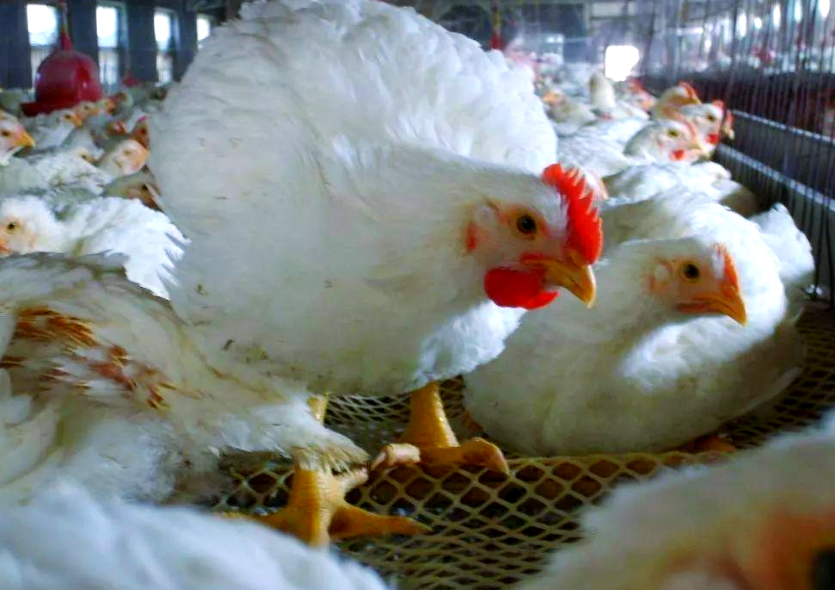
图源:网络
2026年9月,山东菏泽。
养殖户李存锐站在鸡棚门口,看着一车刚出栏的白羽肉鸡被拉走。42天前,他满怀希望地把鸡苗放进棚里;42天后,他算了一笔账:成本每只超过3块钱,出栏价2.8元一斤,一只鸡亏3到4块。“养得好的,一只亏2元;稍微差一点的,要亏3元。”他对财联社记者说了一句话,然后就不想再说下去了。
“最近出栏的白羽肉鸡,血亏。”
不只是李存锐。从山东到河南,从辽宁到江苏,整个白羽肉鸡产业链上的每一个人——种禽场的老板、孵化场的场长、养殖户、屠宰厂的采购经理、冻品贸易商——都在亏,或者正在看着别人亏。但奇怪的是,没有人站出来大声喊疼。
整个行业,沉默了。
一场没有预警的“旺季崩塌”
按照行业规律,8月下旬到9月是白羽肉鸡的传统旺季。开学季备货、中秋国庆双节临近,下游经销商集中采购,毛鸡价格通常会有一波像样的上涨。过去三年,8月涨价几乎成了铁律。
但2026年的8月,一切都反过来了。
8月上旬,山东毛鸡棚前价还在3.8元/斤上下,到了9月18日,已经跌到2.80到2.85元/斤,为年内最低点。9月上旬毛鸡均价3.28元/斤,直接破位“10元3斤”的心理关口。养殖端的成本呢?每只毛鸡的直接成本在3元以上,核心来自前期高价鸡苗和饲料涨价。
换句话说,出栏一只,亏一只。
但更让人沉默的是,这并非某一家企业的问题。种蛋均价跌到1.44元/枚,环比下跌超过两成;鸡苗成交均价2.10元/羽,同比下跌近四成;纯孵化企业单羽亏损最高达1.25元。种蛋、鸡苗、毛鸡、分割品——产业链上的每一个环节,价格全线探至年内低位。
没有人能独善其身。但也没有人愿意先开口。
沉默的第一层:谁都知道产能过剩,但谁都不愿意先减产
如果把白羽肉鸡行业的困境简单归结为“行情不好”,那就太偷懒了。行情不好只是结果,病因在更早的时候就埋下了。
2026年全国白羽肉鸡屠企设计产能新增498万羽/日,其中山东产区扩产278万羽/日以上。与此同时,1到7月全国父母代雏鸡累计销量5413.6万套,同比大幅增长21.40%。
产能扩张的速度,远远超过了消费增长的速度。
这就是问题所在:每个人都知道产能过剩,但每个人都指望别人先减产。
上游种禽企业不愿意淘汰种鸡,因为种鸡是他们的核心资产;中游屠宰企业不愿意降低开工率,因为宰杀量越大,单位固定成本越低;下游养殖户不愿意空栏,因为空栏意味着零收入。于是所有人都咬紧牙关,继续生产,继续亏损,继续指望“再撑一撑,行情总会回来的”。
益生股份的负责人在接受采访时说,目前市场上已经开始大批量淘汰种鸡,“预计国庆节后鸡苗价格将上涨”。圣农发展的负责人也说,“行情应该不会一直这么低迷下去”。
但这话听着,更像是给自己打气。因为行业里真正的沉默者——那些中小养殖户——已经在悄悄退出,只是没有人统计他们的名字。
沉默的第二层:杀得越多,压得越多
产业链中游的屠宰企业,处境同样拧巴。
9月中旬,样本屠宰企业开工率升到83.73%,较前一周上调超过13个百分点。毛鸡价格破年内新低,屠宰端的账面利润看起来不错——按综合售价和毛鸡棚前价计算,理论盈利将近2元/只。
但账面是账面,到手是到手。
屠宰企业的冻品库容率已经达到90.62%,山东的外租冷库已经非常普遍,东北也屡见不鲜。工厂选择“租库囤货”而不是“降价去库”,因为算了一笔账:租库成本低于降价亏损。于是库存被一层层往后推,风险被一天天积累。
扣除外租冷库成本、叠加产品议价,屠宰企业实际盈利只有不到0.5元/只的微利水平。更糟的是,毛鸡越便宜,屠宰厂越想多杀;多杀之后,库存越高;库存越高,产品价格越难涨;产品价格不涨,账面盈利就永远是账面。
这是一个死循环。但没有人愿意先停下来。
沉默的第三层:最不想说话的人,欠得最多
如果说大企业沉默是因为“说了也没用”,那么中小企业主沉默,是因为“说了更没用”。
一位行业分析师在私下交流时说了一句很直白的话:“现在还在撑的中小养殖户,大部分已经把前几年赚的钱全填进去了。他们不是不想说话,是没力气说话了。”
以合同代养模式为主的养殖户,每出栏一批鸡都在亏。但退出需要钱——拆棚、清栏、处理设备和债务。很多人连退出的成本都拿不出来,只能继续养,继续亏,用新的亏损掩盖旧的亏损。
这种沉默,比愤怒更沉重。
更值得追问的是:为什么在产能已经严重过剩的情况下,行业的去化速度依然如此缓慢?
一个被反复提及的原因是:祖代种鸡引种在2026年1到5月一度中断,行业预期未来供给会收缩,因此父母代种鸡价格不降反升。父母代苗价一度跳涨至45元/套,较年初翻倍。市场在“去产能”和“远期供给偏紧”两种预期之间反复摇摆,导致产能去化走走停停。
这就像一个人明明已经吃撑了,但听说明天可能没饭吃,于是又硬塞了两碗。
沉默之下,什么在改变
行业沉默了,但变化并没有停止。
据业内调研,包括益生股份在内的多家头部企业已在执行种鸡淘汰计划,淘汰种鸡价格从9月初的4元/斤一路走低。与此同时,2026年1到7月,行业祖代种鸡强制换羽规模达到8.87万套,通过换羽技术延长种鸡利用周期。这意味着,行业正在用“时间换空间”——不淘汰种鸡,而是让它们多干活、少产蛋。
这是一种精妙的止损方式。但它解决不了根本问题:只要产能还在,供给压力就不会消失。
真正可能改变格局的,是那些沉默退出的中小企业。他们的退出不会出现在任何行业报告里,不会引发任何媒体关注,但他们的鸡棚空了,他们的名字从供应商名单上消失了,他们不再接孵化场的电话了。
等到行业某一天回头看数据时,才会发现:去产能从来不是“主动去化”的结果,而是“被动出清”的代价。 谁会先打破沉默
9月24日,山东白羽肉鸡社会鸡源棚前主流报价2.90元/斤,稳定。东北进厂价3.20元/斤,也稳定。毛鸡价格处于涨跌两难的境地——跌不下去,涨不上来。 这是一个微妙的平衡点。在这个点上,所有人都在等一个信号:是产能先掉下来,还是需求先涨上去?
从目前的迹象看,答案更可能是前者。益生股份说“大批量淘汰种鸡已经开始”,圣农发展说“行情不会一直低迷”,这些表态背后,其实是在暗示一个事实:只有足够多的人退出,剩下的人才有活路。
问题是,谁会先退出?
大概率不是那些上市公司,他们有资本市场的融资通道,有全产业链的缓冲能力,有足够长的资产负债表来熬过冬天。大概率也不是那些规模化的合同养殖场,他们有订单保障,有稳定的出栏节奏。
大概率是那些沉默的中小养殖户。他们没有融资渠道,没有议价能力,没有缓冲空间。他们唯一拥有的,是一只一只亏出来的沉默。
李存锐还在养。他告诉记者,“此前中秋节和国庆节前一般是旺季,今年变成了淡季,有点出人意料。”
他说“出人意料”的时候,声音是平静的。就像整个行业一样——不是不疼,是疼到已经不想说了。 --- 行业不会永远沉默。 种鸡在淘汰,库存在堆积,亏损在累积。当沉默积累到一定程度,总会有一个时刻,有人会先开口。
只是到那个时候,开口的人,可能已经换了一批。
作者:任他行 |




 发表于


 这才亏了有半个来月着啥急啊,光想着钱往家拿,往外拿点就恼的不行了,哪有这等好事,做买卖有赚有赔,种禽企业挣一年就够3年赔的


 发表于
